Löysin listan Cayman-saarien "veroparatiisiin" rekisteröidyistä pankeista.
Cayman-saaret ovat siis minivaltio, jossa on erityisoikeuden verotuksen ja pankkisalaisuuksien suhteen, jotta kansainväliset toimijat voivat kiertää veroja ja salata toimintansa viranomaisilta.
Lista seuraavassa linkissä: http://www.offshore-library.com/banking/cayman_islands/page_3
Suomessa toimivista pankeista veroja välttelevät siis ainakin Nordea, sekä Deutsche Bankin alainen entinen Sampo Pankki - Deutsche Bank nimellä nykyisin, Alexandria, Skandinaviska Enskilda Banken, Svenska Handelsbanken, World Fund Financial Services ja Northern Trust.
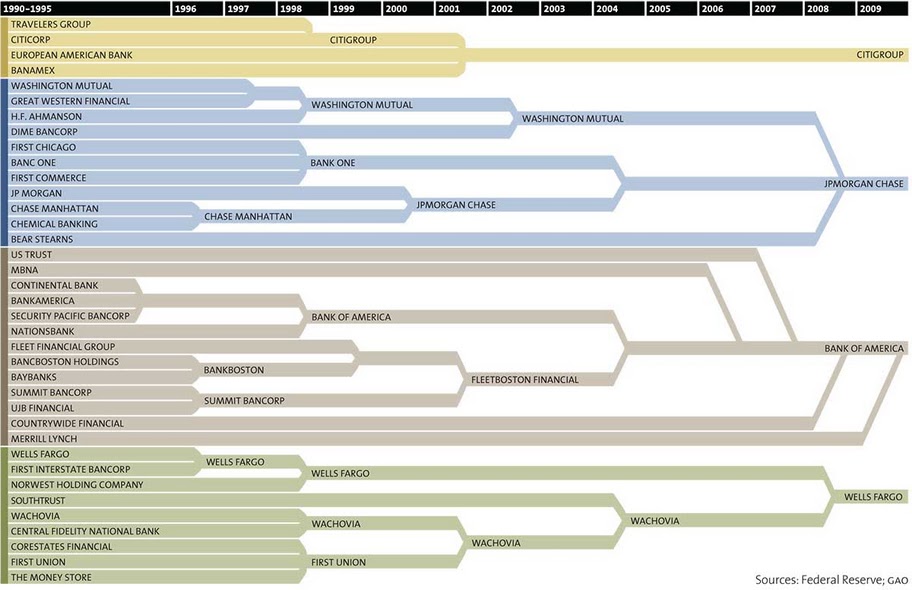
Suurta yllätystä ei herätä myöskään kansainvälisestä korkomanipuloinnista syytettyjen pankkien löytyminen listalta. Näihin kuuluvat mm. Barclays, Cititrust, Chase Bank, Bank of America ja J.P. Morgan Trust Company.
Cayman-saaret ovat kuitenkin vain yksi veroparatiisi, joten enköhän kaivele muutkin listat läpi, kunhan kerkiän. Koomista oli löytää niin monta "National.." alkuista pankkia yksityisinä yrityksinä veroparatiisin listoilta. Kuvaa hyvin pelin henkeä.
Näytetään tekstit, joissa on tunniste pankit. Näytä kaikki tekstit
Näytetään tekstit, joissa on tunniste pankit. Näytä kaikki tekstit

5.8.2012
Talouden Madonluvut
Yle Areenasta löytyvä dokumenttielokuva nykyisen talousajattelun ongelmakohdista.
The Four Horsemen (tekstitys suomeksi)
Haastateltavina mm. IMF:n entinen pääjohtaja, entisiä meklareita, sotilaspäällystöä sekä talousanalyytikoita. Suhteellisen objektiivinen ja kattava läpileikkaus rahajärjestelmän, verotuksen ja rahan kautta epätasa-arvoisesti jakautuvan vallan ongelmista sekä ratkaisuvaihtoehdoista.
Epäkohtia löytyy toki talousmallista, mutta arvomaailma sekä kulttuuri muodostavat kasvualusta mille tahansa järjestelmälle. Omasta mielestäni ennen kaikkea ihmisten arvomaailma kaipaa merkittävää ryhdistäytymistä ja uudelleenarviointia.
The Four Horsemen (tekstitys suomeksi)
Haastateltavina mm. IMF:n entinen pääjohtaja, entisiä meklareita, sotilaspäällystöä sekä talousanalyytikoita. Suhteellisen objektiivinen ja kattava läpileikkaus rahajärjestelmän, verotuksen ja rahan kautta epätasa-arvoisesti jakautuvan vallan ongelmista sekä ratkaisuvaihtoehdoista.
Epäkohtia löytyy toki talousmallista, mutta arvomaailma sekä kulttuuri muodostavat kasvualusta mille tahansa järjestelmälle. Omasta mielestäni ennen kaikkea ihmisten arvomaailma kaipaa merkittävää ryhdistäytymistä ja uudelleenarviointia.
11.7.2012
17 pankin välinen kartellihuijaus paljastumassa
17 pankin välinen kartellihuijaus paljastumassa
Yhdysvaltain tuomioistuimen (Department of Justice) Serious Fraud Office (SFO) tutkii tällä hetkellä 17 pankin välistä kartellisopimusta, jossa pankit ovat manipuloineet Libor-korkoa ja käyttäneet sisäpiiritietoa talousrikosten suorittamiseksi.
Mikä on LIBOR?
LIBOR (London Interbank Offered Rate) on maailman aktiivisin korkomarkkina maailmassa. Se on käytännössä pankkien välistä kauppaa, jossa pankit päättävät keskenään toisilleen lainattavien rahojen korkotasoista. Libor-kaupan indikaattoreita käytetään monen muun finanssialan "tuotteen" hinnoittelussa, kuten tuotteiden futuureissa, lainarahan korkotasoissa, valuuttojen vaihtosuhteissa ja Eurodollareissa. Ne määrittävät yhteensä 10 triljoonan (10 000 miljardin) dollarin arvosta kansainvälisten velkojen korkotasoja ja 350 triljoonan (350 000 miljardin) dollarin arvosta johdannaiskauppaa (derivatives).
http://www.wisegeek.com/what-is-libor.htm
http://www.global-rates.com/interest-rates/libor/libor.aspx
Eurodollarit ovat pankkilainsäädännöltään vapaampien, yleensä Euroopan tai Karibian rannikon maiden (ns. veroparatiisien) kautta hallinnoitavia dollarisijoituksia. Finanssialan "tuotteita" käytetään informaatio- ja ennustuspalveluina sekä arvosopimuksien laatimisessa.
Libor-koron määritys on paljastumassa suurten pankkien sisäiseksi kartelliksi, jossa suurten pankkien johtoportaat sopivat yhdessä julkistettavat tulokset keksittyjen tilastojen avulla. Liborin määrittämiä korkotasoja muuttamalla rahan määrää ja talouden ilmiöitä voidaan säädellä merkittävästi. LIBOR-korkotason vaihtelut vaikuttavat kaikkien maailman pankkien "tuotteisiin", kuten säästötileihin ja lainoista (rahasta) maksettavien korkojen määriin. Euroopassa vastaava rinnakkain toimiva mekanismi on Euribor (Euro Interbank Offered Rate), jota hallinnoi 57 pankin koalitio, valvovana elimenä European Banking Federation (EBF). Euroopan osalta näyttää nyt siltä, että pankkien väärentämien tilastojen aiheuttamat velkakuplat ollaan nyt siirtämässä EKP:n kautta eurooppalaisten veronmaksajien yhteiseksi taakaksi vakuusrahastoiksi (ESM) nimettyjen lisämaksujen muodossa. Näillä pankkituilla täytetään pankkien taseet näyttämään aikaisemmin väärennetyiltä lukemilta ja "talous on taas tasapainossa".
http://www.euribor-rates.eu/what-is-euribor.asp
EBF (huom erikoinen shakkisymboliikka..): http://www.ebf-fbe.eu
Nimettömät paljastukset, vuotaneet asiakirjat, tunnustukset oikeudessa ja kuulusteluissa sekä tutkijoiden peräänantamaton työ ovat vieneet maailmantalouden todellisten parasiittien tunnistamista onneksi merkittävästi eteenpäin.
Lista julkisesti tiedotetuista oikeuteen joutuvista Libor/Euribor-korkotasojen manipuloinnista epäillyistä pankeista : JPMorgan Chase & amp; Co., Barclays Bank PLC, Deutsche Bank AG, HSBC Holdings PLC, Lloyds, Royal Bank of Scotland Group PLC (RBS), UBS AG (UBSN), Bank of America Corp., Citigroup Inc. (C) ja GE Funding.
Kaikkia syytetyiksi joutuvia pankkeja ja syyttäviä osapuolia ei ole vielä julkaistu tai lyöty lukkoon. Pankit ovat yhdessä maksaneet jo miljardien dollarien edestä sovittelu- ja sakkosummia korkotasojen rikosepäilyistä oikeudenkäynneissä.
Avartavampia linkkejä aiheesta englanniksi:
Bloomberg - Libor Probe Said to Expose Collusion, Lack of Internal Controls
http://www.bloomberg.com/news/2012-02-15/libor-investigation-said-to-expose-collusion-lack-of-internal-controls.html
Lindsay Fortado and Joshua Gallu - Feb 15, 2012
The Independent - Banks face lawsuits worth billions over Libor scam
http://www.independent.co.uk/news/business/news/banks-face-lawsuits-worth-billions-over-libor-scam-7902918.html
Paul Cahalan - 02 Ju 2012
PR NewsWire - Hagens Berman Files Class Action Against Barclays Bank, Others Over Euribor Rate Fixing
http://www.prnewswire.com/news-releases/hagens-berman-files-class-action-against-barclays-bank-others-over-euribor-rate-fixing-161635455.html
Hagens Berman Sobol Shapiro LLP - 06 Jul 2012
Financial Post - "Bankster" Greed Exposed
http://www.financialpost.com/podcasts/Bankster+greed+exposed+Libor/6898100/story.html
Diane Francis · Jul. 7, 2012
Dangerous Minds - The Illuminati exposed: Why the Libor conspiracy scandal is the most important story in the world
http://dangerousminds.net/comments/the_illuminati_exposed_why_the_libor_conspiracy_scandal_is_the_most_importa
Paul Gallagher - 08 Jul 2012
http://blogs.wsj.com/deals/2012/07/09/who-else-is-under-investigation-for-libor-manipulation/
WSJ Staff - 09 Ju 2012
The Telegraph - Libor scandal: Bob Diamond says allegations 'unfair and unfounded'
http://www.telegraph.co.uk/finance/newsbysector/banksandfinance/9390668/Libor-scandal-Bob-Diamond-says-allegations-unfair-and-unfounded.html
Harry Wilson - 10 Jul 2012
Yhdysvaltain tuomioistuimen (Department of Justice) Serious Fraud Office (SFO) tutkii tällä hetkellä 17 pankin välistä kartellisopimusta, jossa pankit ovat manipuloineet Libor-korkoa ja käyttäneet sisäpiiritietoa talousrikosten suorittamiseksi.
Mikä on LIBOR?
LIBOR (London Interbank Offered Rate) on maailman aktiivisin korkomarkkina maailmassa. Se on käytännössä pankkien välistä kauppaa, jossa pankit päättävät keskenään toisilleen lainattavien rahojen korkotasoista. Libor-kaupan indikaattoreita käytetään monen muun finanssialan "tuotteen" hinnoittelussa, kuten tuotteiden futuureissa, lainarahan korkotasoissa, valuuttojen vaihtosuhteissa ja Eurodollareissa. Ne määrittävät yhteensä 10 triljoonan (10 000 miljardin) dollarin arvosta kansainvälisten velkojen korkotasoja ja 350 triljoonan (350 000 miljardin) dollarin arvosta johdannaiskauppaa (derivatives).
http://www.wisegeek.com/what-is-libor.htm
http://www.global-rates.com/interest-rates/libor/libor.aspx
Eurodollarit ovat pankkilainsäädännöltään vapaampien, yleensä Euroopan tai Karibian rannikon maiden (ns. veroparatiisien) kautta hallinnoitavia dollarisijoituksia. Finanssialan "tuotteita" käytetään informaatio- ja ennustuspalveluina sekä arvosopimuksien laatimisessa.
Libor-koron määritys on paljastumassa suurten pankkien sisäiseksi kartelliksi, jossa suurten pankkien johtoportaat sopivat yhdessä julkistettavat tulokset keksittyjen tilastojen avulla. Liborin määrittämiä korkotasoja muuttamalla rahan määrää ja talouden ilmiöitä voidaan säädellä merkittävästi. LIBOR-korkotason vaihtelut vaikuttavat kaikkien maailman pankkien "tuotteisiin", kuten säästötileihin ja lainoista (rahasta) maksettavien korkojen määriin. Euroopassa vastaava rinnakkain toimiva mekanismi on Euribor (Euro Interbank Offered Rate), jota hallinnoi 57 pankin koalitio, valvovana elimenä European Banking Federation (EBF). Euroopan osalta näyttää nyt siltä, että pankkien väärentämien tilastojen aiheuttamat velkakuplat ollaan nyt siirtämässä EKP:n kautta eurooppalaisten veronmaksajien yhteiseksi taakaksi vakuusrahastoiksi (ESM) nimettyjen lisämaksujen muodossa. Näillä pankkituilla täytetään pankkien taseet näyttämään aikaisemmin väärennetyiltä lukemilta ja "talous on taas tasapainossa".
http://www.euribor-rates.eu/what-is-euribor.asp
EBF (huom erikoinen shakkisymboliikka..): http://www.ebf-fbe.eu
Nimettömät paljastukset, vuotaneet asiakirjat, tunnustukset oikeudessa ja kuulusteluissa sekä tutkijoiden peräänantamaton työ ovat vieneet maailmantalouden todellisten parasiittien tunnistamista onneksi merkittävästi eteenpäin.
Lista julkisesti tiedotetuista oikeuteen joutuvista Libor/Euribor-korkotasojen manipuloinnista epäillyistä pankeista : JPMorgan Chase & amp; Co., Barclays Bank PLC, Deutsche Bank AG, HSBC Holdings PLC, Lloyds, Royal Bank of Scotland Group PLC (RBS), UBS AG (UBSN), Bank of America Corp., Citigroup Inc. (C) ja GE Funding.
Kaikkia syytetyiksi joutuvia pankkeja ja syyttäviä osapuolia ei ole vielä julkaistu tai lyöty lukkoon. Pankit ovat yhdessä maksaneet jo miljardien dollarien edestä sovittelu- ja sakkosummia korkotasojen rikosepäilyistä oikeudenkäynneissä.
Avartavampia linkkejä aiheesta englanniksi:
Bloomberg - Libor Probe Said to Expose Collusion, Lack of Internal Controls
http://www.bloomberg.com/news/2012-02-15/libor-investigation-said-to-expose-collusion-lack-of-internal-controls.html
Lindsay Fortado and Joshua Gallu - Feb 15, 2012
The Independent - Banks face lawsuits worth billions over Libor scam
http://www.independent.co.uk/news/business/news/banks-face-lawsuits-worth-billions-over-libor-scam-7902918.html
Paul Cahalan - 02 Ju 2012
PR NewsWire - Hagens Berman Files Class Action Against Barclays Bank, Others Over Euribor Rate Fixing
http://www.prnewswire.com/news-releases/hagens-berman-files-class-action-against-barclays-bank-others-over-euribor-rate-fixing-161635455.html
Hagens Berman Sobol Shapiro LLP - 06 Jul 2012
Financial Post - "Bankster" Greed Exposed
http://www.financialpost.com/podcasts/Bankster+greed+exposed+Libor/6898100/story.html
Diane Francis · Jul. 7, 2012
Dangerous Minds - The Illuminati exposed: Why the Libor conspiracy scandal is the most important story in the world
http://dangerousminds.net/comments/the_illuminati_exposed_why_the_libor_conspiracy_scandal_is_the_most_importa
Paul Gallagher - 08 Jul 2012
Wall Street Journal - Who Else Is Under Investigation for Libor Manipulation?
WSJ Staff - 09 Ju 2012
The Telegraph - Libor scandal: Bob Diamond says allegations 'unfair and unfounded'
http://www.telegraph.co.uk/finance/newsbysector/banksandfinance/9390668/Libor-scandal-Bob-Diamond-says-allegations-unfair-and-unfounded.html
Harry Wilson - 10 Jul 2012
9.1.2012
19.11.2011
Thrive - Kukoista
Kuinka avaruusoliot, korporaatiot, pankit, massamanipulaatio, uskonnot, ihmisyhteisöt, media, raha, valta ja muinaiset monumentit nivoutuvat yhdeksi tarinaksi?
Tässä hyvä yritys.
"Thrive"
Liittyen elokuvan aiheisiin:
Maailman vauraimpien maiden velkaantuminen on hidastunut huomattavasti. En tiedä missä kohtaa tämä on tapahtunut, mutta noin kahden viikon sisällä laukkaava lisävelkaantuminen on muuttunut tasaiseksi tilaksi, jossa valtiot maksavat enää "vain" korkoja pankeille. Ehkä pankit uskovat valtavien bailout -pakettien (ts. pankkien mokien maksattamisen veronmaksajilla) läpimenon jälkeen palliotteen olevan tarpeeksi vahva, tai sitten kyseessä on jokin pitkäkantoisempi tavoite säädellä valtioiden taloutta. Valtiot ovat saaneet lisävelkaantumista kuriin rajuilla säästötoimenpiteillä valtion palveluista, sekä yksityistämällä ja myymällä omaisuuttaan. Hupenevien raaka-aineiden kallistuessa jatkuvasti, taloudellisen kasvun tavoittelu muuttuu monella alueella entistä hankalammaksi. Valtiot joutuvat todennäköisesti melkoisiin velanmaksuongelmiin ja laukkaavat korot moninkertaistavat alkuperäisen velan. Ovatko valtioiden taloudenhoitajat todella hereillä tilanteesta, vai ovatko pankkiirit vain huolissaan liian räikeiden ylilyöntien seurauksista?
Oli miten oli, mielestäni velkan kasvun taittuminen alaspäin on mielenkiintoinen signaali jonkinnäköisestä muutoksesta.
The Economistin velkakartta
"The clock is ticking. Every second, it seems, someone in the world takes on more debt. Does it matter? After all, world governments owe the money to their own citizens, not to the Martians. "
Huom: Haha, pokalla heittävät hyvää herjaa. Toisaalta rehellistä, sillä "Citizen" on nimitys finanssirikollisuuteen erikoistuneen prosenttijengin jäsenille.
"But the rising total is important for two reasons. First, when debt rises faster than economic output (as it has been doing in recent years), higher government debt implies more state interference in the economy and higher taxes in the future. Second, debt must be rolled over at regular intervals."
Saumatonta argumentointia, eikä mitään muuta tapaa hoitaa taloutta ollut aamen.
USDebtClock Organizationin velka-arvio
Luvut kahdella edellä mainitulla sivustolla poikkeavat toisistaan melko radikaalisti.
**************
Suomessa toimivia paikallistason ratkaisuja:
Paikallisvaluutat:
Aikapankit
Aikapankeissa ihmiset voivat vaihtaa luotettavan laskentajärjestelmän kautta työtä keskenään. Jokaisen osallisen työ hinnoitellaan saman arvoiseksi ja töitä muille tekemällä voit ostaa palveluita muilta. Osallisena jo laaja joukko eri alan osaajia!
Miksi?
Aikapankkien tavoitteena on vahvistaa ja turvata alueellista taloutta rahatalouden pyrkiessä monopolisoimaan maailmaa. Aikapankit toimivat eettisesti: ne eivät kisko korkoja, pyri haalimaan yhteisön omaisuutta, epätasapainota taloutta ja ne laskevat kaikkien työn saman arvoiseksi. Aikapankit auttavat yhteisöjä jakamaan palveluita keskenään suurtenkin kansainvälisten finanssirikosaaltojen sattuessa.
LETS-rahaan perehdytys- ja toteuttamisohjeet
Paikallisraha joustavammilla periaatteilla ja monipuolisemmilla sovellusvalikoimilla. Tämänkin rahan ongelma on se, ettei sillä saa maksaa veroja. Suomen laki ja sen säätäjät voivat kiittää siitä vain itseään.
Uusiutuvaa energiaa Suomesta
Helppo tapa vaihtaa omat sähkölaskut uusiutuvaa energiaa tukevaan muotoon. Lasku pysyy samana, mutta lähetät selkeän signaalin markkinoille. Ei fossiilisille polttoaineille ja ydinvoimalle! Valitsemalla ja vaikuttamalla voimme rakentaa kestävän ja runsaan elämäntavan.
Vaihtoehtoisia medioita:
Verkkomedia
Zeitgeist-liike
Global Issues
Luomuruokaa:
Läheltä:
Luomulaatikko (TRE)
.. ja kaukaa:
Luomutukku
Politiikka:
Valuuttauudistusta ajava liike: Talousdemokraattinen Puolue
Tietoverkkojen avoimuutta suojeleva liike: Piraattipuolue
Oli miten oli, harhaa kaikki: Lait, valtiot, koulutus, raha, uskonto. Kaikki vallankäytön välineitä, jotka koittavat sitoa meidät yhteiseen nukketeatteriin. Olisiko jokaisen aika ottaa oma vastuu omasta elämästään?
Tässä hyvä yritys.
"Thrive"
Liittyen elokuvan aiheisiin:
Maailman vauraimpien maiden velkaantuminen on hidastunut huomattavasti. En tiedä missä kohtaa tämä on tapahtunut, mutta noin kahden viikon sisällä laukkaava lisävelkaantuminen on muuttunut tasaiseksi tilaksi, jossa valtiot maksavat enää "vain" korkoja pankeille. Ehkä pankit uskovat valtavien bailout -pakettien (ts. pankkien mokien maksattamisen veronmaksajilla) läpimenon jälkeen palliotteen olevan tarpeeksi vahva, tai sitten kyseessä on jokin pitkäkantoisempi tavoite säädellä valtioiden taloutta. Valtiot ovat saaneet lisävelkaantumista kuriin rajuilla säästötoimenpiteillä valtion palveluista, sekä yksityistämällä ja myymällä omaisuuttaan. Hupenevien raaka-aineiden kallistuessa jatkuvasti, taloudellisen kasvun tavoittelu muuttuu monella alueella entistä hankalammaksi. Valtiot joutuvat todennäköisesti melkoisiin velanmaksuongelmiin ja laukkaavat korot moninkertaistavat alkuperäisen velan. Ovatko valtioiden taloudenhoitajat todella hereillä tilanteesta, vai ovatko pankkiirit vain huolissaan liian räikeiden ylilyöntien seurauksista?
Oli miten oli, mielestäni velkan kasvun taittuminen alaspäin on mielenkiintoinen signaali jonkinnäköisestä muutoksesta.
The Economistin velkakartta
"The clock is ticking. Every second, it seems, someone in the world takes on more debt. Does it matter? After all, world governments owe the money to their own citizens, not to the Martians. "
Huom: Haha, pokalla heittävät hyvää herjaa. Toisaalta rehellistä, sillä "Citizen" on nimitys finanssirikollisuuteen erikoistuneen prosenttijengin jäsenille.
"But the rising total is important for two reasons. First, when debt rises faster than economic output (as it has been doing in recent years), higher government debt implies more state interference in the economy and higher taxes in the future. Second, debt must be rolled over at regular intervals."
Saumatonta argumentointia, eikä mitään muuta tapaa hoitaa taloutta ollut aamen.
USDebtClock Organizationin velka-arvio
Luvut kahdella edellä mainitulla sivustolla poikkeavat toisistaan melko radikaalisti.
**************
Suomessa toimivia paikallistason ratkaisuja:
Paikallisvaluutat:
Aikapankit
Aikapankeissa ihmiset voivat vaihtaa luotettavan laskentajärjestelmän kautta työtä keskenään. Jokaisen osallisen työ hinnoitellaan saman arvoiseksi ja töitä muille tekemällä voit ostaa palveluita muilta. Osallisena jo laaja joukko eri alan osaajia!
Miksi?
Aikapankkien tavoitteena on vahvistaa ja turvata alueellista taloutta rahatalouden pyrkiessä monopolisoimaan maailmaa. Aikapankit toimivat eettisesti: ne eivät kisko korkoja, pyri haalimaan yhteisön omaisuutta, epätasapainota taloutta ja ne laskevat kaikkien työn saman arvoiseksi. Aikapankit auttavat yhteisöjä jakamaan palveluita keskenään suurtenkin kansainvälisten finanssirikosaaltojen sattuessa.
LETS-rahaan perehdytys- ja toteuttamisohjeet
Paikallisraha joustavammilla periaatteilla ja monipuolisemmilla sovellusvalikoimilla. Tämänkin rahan ongelma on se, ettei sillä saa maksaa veroja. Suomen laki ja sen säätäjät voivat kiittää siitä vain itseään.
Uusiutuvaa energiaa Suomesta
Helppo tapa vaihtaa omat sähkölaskut uusiutuvaa energiaa tukevaan muotoon. Lasku pysyy samana, mutta lähetät selkeän signaalin markkinoille. Ei fossiilisille polttoaineille ja ydinvoimalle! Valitsemalla ja vaikuttamalla voimme rakentaa kestävän ja runsaan elämäntavan.
Vaihtoehtoisia medioita:
Verkkomedia
Zeitgeist-liike
Global Issues
Luomuruokaa:
Läheltä:
Luomulaatikko (TRE)
.. ja kaukaa:
Luomutukku
Politiikka:
Valuuttauudistusta ajava liike: Talousdemokraattinen Puolue
Tietoverkkojen avoimuutta suojeleva liike: Piraattipuolue
Oli miten oli, harhaa kaikki: Lait, valtiot, koulutus, raha, uskonto. Kaikki vallankäytön välineitä, jotka koittavat sitoa meidät yhteiseen nukketeatteriin. Olisiko jokaisen aika ottaa oma vastuu omasta elämästään?
5.10.2011

18.4.2011
Ajan Henki
Nyt on taas tehty läpi leikkaus ajan henkeen..
Vaaleilla ei ole todellisuuteen juurikaan merkitystä, mutta karkelot kuvaavat jossain määrin yhteiskunnassa vallitsevaa arvomaailmaa. Tämän kierroksen tulos oli karvas pettymys monelle omia aivosolujaan kuluttavalle kansalaiselle, mutta ei anneta sen masentaa. Jos ihmiset luulevat maailman ongelmien todella johtuvat maahanmuutosta tai rahatalouspolitiikan tehottomuudesta, sehän tarkoittaa vain, että työnsarkaa ja tekemistä riittää vielä varmasti tämän sukupolven hautaan asti!
Koska leikkauslistat, eristäytyminen globaalista yhteisöstä, viha, kauna, nationalismi, ydinvoima, talouskasvu, hallintarekisteri, pankkien bailoutit, nato tai mikään muukaan valtapoliittisten ryhmittymien tarjoamista vaihtoehdoista ei korjaa edes murto-osaa ongelmistamme, on aktiivisten kansalaisten aika alkaa tarjoamaan toisilleen todellista tietoa ja oikeita vaihtoehtoja nykyisille kestämättömille elämäntavoille. Zeitgeist-liikkeen ja eri yliopistojen urheat sankarit laittoivat taloudellisen ja oikeudellisen hyvinvointinsa likoon tekemällä omakustanteena aivan helvetin loistavan elokuvan. Suosittelen lämpimästi sen katsomista kaikille Suomen kansalaisille. Laittakaa dokumentti jakoon, sillä sen ideat saattavat vielä pelastaa meidät oikeistohallituksen tulevilta virheiltä.
Katso dokumentti seuraavista linkeistä:
http://vimeo.com/21920419
http://www.ajanhenki.com
Rauhaa sieluun ja rakkautta rintaan!
Vaaleilla ei ole todellisuuteen juurikaan merkitystä, mutta karkelot kuvaavat jossain määrin yhteiskunnassa vallitsevaa arvomaailmaa. Tämän kierroksen tulos oli karvas pettymys monelle omia aivosolujaan kuluttavalle kansalaiselle, mutta ei anneta sen masentaa. Jos ihmiset luulevat maailman ongelmien todella johtuvat maahanmuutosta tai rahatalouspolitiikan tehottomuudesta, sehän tarkoittaa vain, että työnsarkaa ja tekemistä riittää vielä varmasti tämän sukupolven hautaan asti!
Koska leikkauslistat, eristäytyminen globaalista yhteisöstä, viha, kauna, nationalismi, ydinvoima, talouskasvu, hallintarekisteri, pankkien bailoutit, nato tai mikään muukaan valtapoliittisten ryhmittymien tarjoamista vaihtoehdoista ei korjaa edes murto-osaa ongelmistamme, on aktiivisten kansalaisten aika alkaa tarjoamaan toisilleen todellista tietoa ja oikeita vaihtoehtoja nykyisille kestämättömille elämäntavoille. Zeitgeist-liikkeen ja eri yliopistojen urheat sankarit laittoivat taloudellisen ja oikeudellisen hyvinvointinsa likoon tekemällä omakustanteena aivan helvetin loistavan elokuvan. Suosittelen lämpimästi sen katsomista kaikille Suomen kansalaisille. Laittakaa dokumentti jakoon, sillä sen ideat saattavat vielä pelastaa meidät oikeistohallituksen tulevilta virheiltä.
Katso dokumentti seuraavista linkeistä:
http://vimeo.com/21920419
http://www.ajanhenki.com
Rauhaa sieluun ja rakkautta rintaan!
13.4.2010
Paikallisraha
"Nykyisessä talousjärjestelmässä yhteisöt ovat riippuvaisia rahasta, joka virtaa niihin ulkopuolelta. Jos yhteisö jää ilman tätä rahaa, esimerkiksi jos paikkakunnalla suljetaan tehdas, ihmiset köyhtyvät. Vaikka heillä olisi käytössään resursseja ja tekijöitä työlle, ei heillä ole rahaa, jolla maksaa työn tekemisestä. Paikallisraha on tärkeä väline, jolla yhteisön riippuvuutta maailmantaloudesta voidaan alentaa."
http://www.piraija.net/?mod=artikkelit&menuId=30&topic=6&id=23
Toistaiseksi tehokkain tapa tehdä yhteistyötä kansainvälisen monopolisoituneen rahajärjestelmän ulkopuolella on järjestää paikallisia vaihtojärjestelmiä. Paikallisrahaksi kutsuttua järjestelmää voi käyttää pienemmän kokoluokan yhteisöissä, joissa keskinäisiin vaihtokauppoihin luodaan oma vaihdon väline. Järjestelmä ei perustu nykyisen rahajärjestelmän tavoin velkaan, vaan ihmisten tekemiin työtunteihin ja saatavilla oleviin resursseihin. Suurin etu järjestelmässä on se, etteivät ihmiset joudu kilpailemaan puutteellisesta rahamäärästä selviytyäkseen. Nykyään rahaa ei ole tarpeeksi velan ja korkojen maksua varten ja tämä aiheuttaa väistämättömiä köyhyys- ja velkaloukkuja, joista nouseminen on hyvin haasteellista. Paikallisrahassa kierrossa olevan rahan määrää ei yritetä keinotekoisesti pitää vajaavaisena, vaan raha kuvastaa paremmin yhteisön resurssitilannetta ja tehdyn työn määrää.
Paikallisrahan yksityiskohdista voivat rahan perustajat ja käyttäjät sopia keskenään, mutta perusidea järjestelmissä on melko lailla sama. Esittelen tässä oman näkemyksen, jonka perusteella paikallisrahan perustamista voi harkita:
Yhteisöllinen raha:
Paikallisraha toimii yhteisön jäsenten kesken velkapohjaisen rahan tavoin. Sen avulla voidaan vaihtaa palveluja, raaka-aineita, hyödykkeitä, ammattitaitoa, tietoa tai sillä voidaan tehdä lahjoituksia tai hyväntekeväisyyttä. Yhteisön jäsenet tienaavat paikallisrahaa yhteisölle omistautumisensa mukaan. Töitä voi tehdä joko yhteisön ulkopuolella ja vaihtaa velkapohjaisella rahalla ostettuja tuotteita paikallisrahaan, tai tehdä töitä suoraan yhteisölle saaden suoraan paikallisrahaa.
Ympäristöissä, jossa yhteisöllä on yhteisiä tavoitteita, voidaan rahaluomisprosessi kiinnittää yhteisön tavoitteisiin. Rahaa tulee järjestelmään lisää tekemällä yhteisön tavoitteita edistäviä töitä. Tämä voi olla rakentamista, siivoamista, ruuanlaittoa, lastenhoitoa, ruuan viljelyä, ompelua, paperitöitä jne.
Ihmisen tehdessä töitä yhteisen edun eteen, hän saa yhteisön "pankilta" vastineeksi uutta paikallisrahaa, jota voi käyttää vaihdon välineenä muihin hyödykkeisiin.
Järjestelmään voi tulla mukaan ulkopuolelta ilman varallisuutta. Kuluttaa voi myös ilman paikallisrahaa. Velaksi kuluttaminen ei ole ongelma, sillä velasta ei peritä korkoa. Työn vaihto tapahtuu tasa-arvoisesti, kulutti sitten velaksi tai säästämistään tienesteistä. Pääsääntönä on se, että ennen yhteisöstä pois lähtöä tili koetetaan saada takaisin nollaan. Tämä vaatii hieman luottamusta yhteisön kesken, mutta paikallisrahakokeiluissa miinukselle jääneitä tilejä ei ole havaittu, sillä mekanismin pariin hakeutuvat usein ihmiset, joiden arvomaailma arvostaa paikallisia yhteisöitä ja toimijoita. Luototuksen ongelmat koskevat myös kaikkia muita valuttoja, joten paikallisrahan kohdalla ongelma ei ole mitenkään uniikki.
Itselleni tämä on melko uusi aihe, joten toivoisin keskustelua, yksityiskohtia, kritiikkiä ja parannusehdotuksia mallille, jotta saataisiin hyvä valmis konsepti paikallisrahan perustamista varten. Tätä voisivat sitten itse kukin haluamissaan yhteisöissä hyödyntää, jos näkevät sen tarpeelliseksi.
Lisää tietoa paikallisrahasta seuraavista linkeistä:
http://wikikko.info/wiki/Paikallisraha
http://en.wikipedia.org/wiki/Local_currency
http://www.youtube.com/watch?v=Aflp7jC1Yuw
Ikävä kyllä Suomen lainsäädäntö hankaloittaa paikallisrahan perustamista, sillä Suomessa mitään ei saa tuottaa maksamatta siitä veroa. Yhteisö voi kuitenkin pitää kirjaa taloudellisesta toiminnasta, myydä yhteisön ulkopuolelle osan tuottamistaan hyödykkeistä ja maksaa niillä yhteisön tuottavuudesta koituvat verot valtiolle. Kunnallistason paikallisraha olisi erittäin kätevä, sillä silloin verot voisi maksaa kunnalle paikallisrahana ja vain valtion osuus tulisi hoitaa monopolisoituneen rahainstituution kautta.
Paikallisrahat jäävät aina paikallisten yhteisöjen kiertoon, joten huolta rahan lopullisesta osoitteesta ei ole kuluttaessa. Paikallisraha tukee lähituotantoa ja pienten yhteisöjen toimeentuloa. Kuluttajan ei tarvitse myöskään huolehtia globaalin tason valuutta- tai sijoituskeinottelun aiheuttamista ongelmista, sillä paikallisraha pysyy pienellä talousalueella ja tukee vain paikallisten toimijoiden vaihtokauppaa.
http://www.piraija.net/?mod=artikkelit&menuId=30&topic=6&id=23
Toistaiseksi tehokkain tapa tehdä yhteistyötä kansainvälisen monopolisoituneen rahajärjestelmän ulkopuolella on järjestää paikallisia vaihtojärjestelmiä. Paikallisrahaksi kutsuttua järjestelmää voi käyttää pienemmän kokoluokan yhteisöissä, joissa keskinäisiin vaihtokauppoihin luodaan oma vaihdon väline. Järjestelmä ei perustu nykyisen rahajärjestelmän tavoin velkaan, vaan ihmisten tekemiin työtunteihin ja saatavilla oleviin resursseihin. Suurin etu järjestelmässä on se, etteivät ihmiset joudu kilpailemaan puutteellisesta rahamäärästä selviytyäkseen. Nykyään rahaa ei ole tarpeeksi velan ja korkojen maksua varten ja tämä aiheuttaa väistämättömiä köyhyys- ja velkaloukkuja, joista nouseminen on hyvin haasteellista. Paikallisrahassa kierrossa olevan rahan määrää ei yritetä keinotekoisesti pitää vajaavaisena, vaan raha kuvastaa paremmin yhteisön resurssitilannetta ja tehdyn työn määrää.
Paikallisrahan yksityiskohdista voivat rahan perustajat ja käyttäjät sopia keskenään, mutta perusidea järjestelmissä on melko lailla sama. Esittelen tässä oman näkemyksen, jonka perusteella paikallisrahan perustamista voi harkita:
Yhteisöllinen raha:
Paikallisraha toimii yhteisön jäsenten kesken velkapohjaisen rahan tavoin. Sen avulla voidaan vaihtaa palveluja, raaka-aineita, hyödykkeitä, ammattitaitoa, tietoa tai sillä voidaan tehdä lahjoituksia tai hyväntekeväisyyttä. Yhteisön jäsenet tienaavat paikallisrahaa yhteisölle omistautumisensa mukaan. Töitä voi tehdä joko yhteisön ulkopuolella ja vaihtaa velkapohjaisella rahalla ostettuja tuotteita paikallisrahaan, tai tehdä töitä suoraan yhteisölle saaden suoraan paikallisrahaa.
Ympäristöissä, jossa yhteisöllä on yhteisiä tavoitteita, voidaan rahaluomisprosessi kiinnittää yhteisön tavoitteisiin. Rahaa tulee järjestelmään lisää tekemällä yhteisön tavoitteita edistäviä töitä. Tämä voi olla rakentamista, siivoamista, ruuanlaittoa, lastenhoitoa, ruuan viljelyä, ompelua, paperitöitä jne.
Ihmisen tehdessä töitä yhteisen edun eteen, hän saa yhteisön "pankilta" vastineeksi uutta paikallisrahaa, jota voi käyttää vaihdon välineenä muihin hyödykkeisiin.
Järjestelmään voi tulla mukaan ulkopuolelta ilman varallisuutta. Kuluttaa voi myös ilman paikallisrahaa. Velaksi kuluttaminen ei ole ongelma, sillä velasta ei peritä korkoa. Työn vaihto tapahtuu tasa-arvoisesti, kulutti sitten velaksi tai säästämistään tienesteistä. Pääsääntönä on se, että ennen yhteisöstä pois lähtöä tili koetetaan saada takaisin nollaan. Tämä vaatii hieman luottamusta yhteisön kesken, mutta paikallisrahakokeiluissa miinukselle jääneitä tilejä ei ole havaittu, sillä mekanismin pariin hakeutuvat usein ihmiset, joiden arvomaailma arvostaa paikallisia yhteisöitä ja toimijoita. Luototuksen ongelmat koskevat myös kaikkia muita valuttoja, joten paikallisrahan kohdalla ongelma ei ole mitenkään uniikki.
Itselleni tämä on melko uusi aihe, joten toivoisin keskustelua, yksityiskohtia, kritiikkiä ja parannusehdotuksia mallille, jotta saataisiin hyvä valmis konsepti paikallisrahan perustamista varten. Tätä voisivat sitten itse kukin haluamissaan yhteisöissä hyödyntää, jos näkevät sen tarpeelliseksi.
Lisää tietoa paikallisrahasta seuraavista linkeistä:
http://wikikko.info/wiki/Paikallisraha
http://en.wikipedia.org/wiki/Local_currency
http://www.youtube.com/watch?v=Aflp7jC1Yuw
Ikävä kyllä Suomen lainsäädäntö hankaloittaa paikallisrahan perustamista, sillä Suomessa mitään ei saa tuottaa maksamatta siitä veroa. Yhteisö voi kuitenkin pitää kirjaa taloudellisesta toiminnasta, myydä yhteisön ulkopuolelle osan tuottamistaan hyödykkeistä ja maksaa niillä yhteisön tuottavuudesta koituvat verot valtiolle. Kunnallistason paikallisraha olisi erittäin kätevä, sillä silloin verot voisi maksaa kunnalle paikallisrahana ja vain valtion osuus tulisi hoitaa monopolisoituneen rahainstituution kautta.
Paikallisrahat jäävät aina paikallisten yhteisöjen kiertoon, joten huolta rahan lopullisesta osoitteesta ei ole kuluttaessa. Paikallisraha tukee lähituotantoa ja pienten yhteisöjen toimeentuloa. Kuluttajan ei tarvitse myöskään huolehtia globaalin tason valuutta- tai sijoituskeinottelun aiheuttamista ongelmista, sillä paikallisraha pysyy pienellä talousalueella ja tukee vain paikallisten toimijoiden vaihtokauppaa.
14.7.2009
Rahavallan suunnannäyttäjä
Ikuinen talouskasvu alkaa hiipumaan energian kallistuessa ja luonnonvarojen valjastuskapasiteetin ollessa jo lähellä maksimia.. Miten tätä harhaista taloutta sitten voitaisiin vielä väkisin tekohengittää ennen väistämätöntä kuolemaa?
Entä jos otettaisiin edelleen lisää velkaa ja vaikka velkaa, jotka kaikki kasvavat jatkuvasti korkoa? Jos nousukautenakaan ei saatu velkaa maksettua, niin koska ne sitten saadaan? Jätetään sitten nämä kymmenet miljardit kasvamaan korkoa pankkiireille ja meidän jälkikasvumme maksettavaksi? Nytkin maksetaan joka vuosi miljardeja BKT:sta pelkistä valtionvelan koroista pois Suomesta. Nyt halutaan lisää lainaa ja suurempia vuotuisia korkoja.. Tämäkö on sitä kaukonäköistä ja hienoa talouspolitiikkaa, mitä halutaan Suomessakin harrastaa?
No onneksi talouden vuorovaikutussuhteilla ja eri mittareilla on helppo pitää itsensä siinä uskossa, että talouskasvu, luonnonvarojen pikainen käyttäminen (mieluiten mahd. halvalla, nopeasti hajoavaan kuntoon, niin BKT kasvaa eniten) ja muut kyseenalaiset rahauskonnon rituaalit olisivat jotenkin tarpeellisia tai hyödyllisiä. Lisää lainaa ulkomailta ja lisää korkorahaa pankkiireille Suomen valtion verotuloista.
Meidän esikuvamme velkatilanne reaaliajassa: http://www.brillig.com/debt_clock
Paina päivitysnappulaa pari kertaa jos haluat huumoria.
Entä jos otettaisiin edelleen lisää velkaa ja vaikka velkaa, jotka kaikki kasvavat jatkuvasti korkoa? Jos nousukautenakaan ei saatu velkaa maksettua, niin koska ne sitten saadaan? Jätetään sitten nämä kymmenet miljardit kasvamaan korkoa pankkiireille ja meidän jälkikasvumme maksettavaksi? Nytkin maksetaan joka vuosi miljardeja BKT:sta pelkistä valtionvelan koroista pois Suomesta. Nyt halutaan lisää lainaa ja suurempia vuotuisia korkoja.. Tämäkö on sitä kaukonäköistä ja hienoa talouspolitiikkaa, mitä halutaan Suomessakin harrastaa?
No onneksi talouden vuorovaikutussuhteilla ja eri mittareilla on helppo pitää itsensä siinä uskossa, että talouskasvu, luonnonvarojen pikainen käyttäminen (mieluiten mahd. halvalla, nopeasti hajoavaan kuntoon, niin BKT kasvaa eniten) ja muut kyseenalaiset rahauskonnon rituaalit olisivat jotenkin tarpeellisia tai hyödyllisiä. Lisää lainaa ulkomailta ja lisää korkorahaa pankkiireille Suomen valtion verotuloista.
Meidän esikuvamme velkatilanne reaaliajassa: http://www.brillig.com/debt_clock
Paina päivitysnappulaa pari kertaa jos haluat huumoria.
9.6.2009
Kansallispankki
Vaikka tämä on tuorein kirjotukseni toistaiseksi, tämä on myös prioriteettilistallani alimmaisena, sillä en vielä ymmärrä täysin kaikkien talousmekanismien vaikutuksia tosiinsa. Vain ajatuksenvirtaa, älä tuohdu liikaa:
Ärkele! Mksi me maksamme yksityisille rahanpainolafkoille kamalia korkoja lainoista, kun voisimme ihan yhtä hyvin omalla talousosaamisellamme pyörittää taloutta ilman lisäkuluja? Suomen liittyminen EMUun vei Suomelta kaikki oikeudet kontrolloida omaa valuuttapolitiikkaansa, sekä ohjasi pankkitoiminnasta kerätyt korot yksityisiin EKP:n pyörittäjien taskuihin. Semmoinen on aika turhaa vedätystä.
Jatkuva lamojen ja velkavankeuksien kierre tulee jatkossakin eteen väistämättä, jos pankkitoiminta jätetään edelleen yksityisiin käsiin. Sen sijaan tulisikin irrottaa Suomi euroalueesta, perustaa taas Suomen Kansallispankki uuden hinnoitellun valuutan rinnalle. Suomen kansallispankin tehtävä olisi turvata kansalaisten omaisuus, sekä lainata taloudellisiin investointeihin rahaa ILMAN korkoa. Näin välttämättömät ylivelkaantumisen kierteet pankkiireille saataisiin estettyä ja ihmiset pääsisivät paljon tehokkaammin nauttimaan tekemänsä työn hedelmistä.
Nyt ollaan EKP:n ja IMF:n alaisia työmyyriä ja jo valmiiksi hamstratun rahan suuntaan (nykyiset keskuspankit) ovat suuri osa tuotoista menneet ja tulevat jatkossakin menemään ellei käytäntö muutu.
Ärkele! Mksi me maksamme yksityisille rahanpainolafkoille kamalia korkoja lainoista, kun voisimme ihan yhtä hyvin omalla talousosaamisellamme pyörittää taloutta ilman lisäkuluja? Suomen liittyminen EMUun vei Suomelta kaikki oikeudet kontrolloida omaa valuuttapolitiikkaansa, sekä ohjasi pankkitoiminnasta kerätyt korot yksityisiin EKP:n pyörittäjien taskuihin. Semmoinen on aika turhaa vedätystä.
Jatkuva lamojen ja velkavankeuksien kierre tulee jatkossakin eteen väistämättä, jos pankkitoiminta jätetään edelleen yksityisiin käsiin. Sen sijaan tulisikin irrottaa Suomi euroalueesta, perustaa taas Suomen Kansallispankki uuden hinnoitellun valuutan rinnalle. Suomen kansallispankin tehtävä olisi turvata kansalaisten omaisuus, sekä lainata taloudellisiin investointeihin rahaa ILMAN korkoa. Näin välttämättömät ylivelkaantumisen kierteet pankkiireille saataisiin estettyä ja ihmiset pääsisivät paljon tehokkaammin nauttimaan tekemänsä työn hedelmistä.
Nyt ollaan EKP:n ja IMF:n alaisia työmyyriä ja jo valmiiksi hamstratun rahan suuntaan (nykyiset keskuspankit) ovat suuri osa tuotoista menneet ja tulevat jatkossakin menemään ellei käytäntö muutu.
Tilaa:
Blogitekstit (Atom)

 Tekstit

